
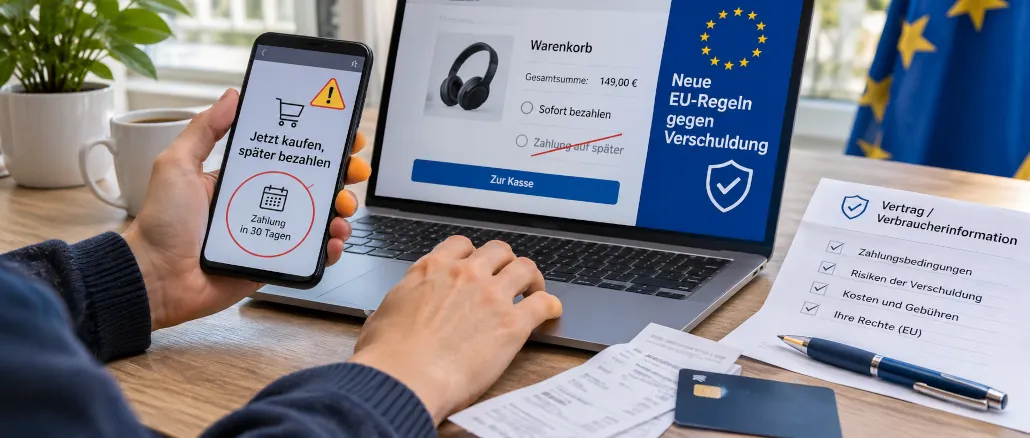
Erst shoppen, später bezahlen: Das klingt für viele verlockend und ist mit nur wenigen Klicks erledigt. Doch gerade kleine Beträge können sich schnell summieren und zu einer echten finanziellen Belastung werden. Ab heute gilt daher eine neue EU-Richtlinie, durch die Verbraucher besser vor Schulden durch diese Bezahlmethode geschützt werden sollen.
Was ändert sich heute?
Seit heute, dem 20. November, gilt die neue sogenannte Verbraucherkreditrichtlinie der Europäischen Union. In dieser wird der Verbraucherschutz auf Kreditformen ausgeweitet, die bisher teilweise von den gesetzlichen Vorgaben nicht eingeschlossen waren. Hierzu zählen vor allem zinsfreie und kurzfristige Darlehen, Kredite unter 200 Euro und entsprechende Zahlungsaufschübe. Damit ist von der neuen Richtlinie auch das beliebte „Buy now, pay later“ Modell von Anbietern wie PayPal oder Klarna ab heute betroffen. Die neuen Vorgaben gelten für alle Neuverträge ab dem 20. November 2026.
Warum greift die EU jetzt ein?
Verbraucher konnten bislang mit wenigen Klicks einkaufen und die Bezahlung ganz bequem auf einen späteren Zeitpunkt verschieben. Doch genau diese unkomplizierte Methode, birgt Risiken. Denn die vielen kleinen Rechnungen können sich nahezu unbemerkt zu einem erheblichen Schuldenberg entwickeln.
„Mehr als die Hälfte aller vergebenen Kredite sind mittlerweile solche Kleinstkredite bis 200 Euro von Anbietern wie Klarna oder PayPal. Heute kaufen, morgen bezahlen: Auf vielen Webseiten sticht das als erstes ins Auge und ich muss die Möglichkeit, sofort zu bezahlen, oft erst lange suchen“, sagt Roman Schlag, Sprecher der Arbeitsgemeinschaft Schuldnerberatung der Verbände.
Dadurch wird deutlich, wie verbreitet solche Kleinstkredite mittlerweile sind. Dabei liegt das Problem insbesondere darin, dass Verbraucher beim Einkauf zunächst keine unmittelbare finanzielle Belastung spüren. Erst wenn mehrere Rechnungen gleichzeitig fällig werden, zeigt sich, wie viel tatsächlich noch bezahlt werden muss. Hierbei kann der Verbraucher schnell den Überblick verlieren.
Wie verbreitet ist „Buy now, pay later“?
Eine Studie der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zeigt das Ausmaß der Bezahlmethode. Jeder siebte Befragte gab an, offene Rechnungen oder Ratenzahlungen aufgrund der Vielzahl seiner Online-Einkäufe schon einmal vergessen zu haben. Jeder Vierte berichtet sogar von bereits angefallenen Mahngebühren. Auffällig ist hierbei, dass besonders häufig jüngere Menschen zu den flexiblen Bezahlmöglichkeiten greifen. Unter den Befragten unter 30 Jahren gaben knapp 30 Prozent an, häufig auf Rechnung zu kaufen. 17 Prozent nutzten häufig Ratenzahlungen. Damit gehört diese Altersgruppe zu den besonders intensiven Nutzern dieses Modells.
Wie sollen die neuen EU-Regeln die Verbraucher schützen?
Mit der neuen Richtlinie sollen Zahlungsdienstleister künftig genauer hinschauen, bevor sie einen Kredit gewähren oder einen Zahlungsaufschub ermöglichen. Schon ab dem ersten Euro ist grundsätzlich zu prüfen, ob der Verbraucher voraussichtlich in der Lage ist, der Zahlungsverpflichtung nachzukommen. Davon sind auch die bisher unkomplizierten Kleinstkredite betroffen. Überdies müssen Kreditgeber transparenter über die Kosten, die Laufzeit und die Zahlungsbedingungen informieren. So sollen Verbraucher besser einschätzen können, welche finanziellen Verpflichtungen sie tatsächlich eingehen.
„Gerade Menschen mit prekären oder knappen Finanzgebäuden passiert es, dass sie Raten zahlen für die Waschmaschine und gleichzeitig für ein anderes Elektronikprodukt, das sie sich vielleicht gegönnt haben“, sagt Schlag.
Auch der Verbraucherzentrale Bundesverband, kurz vzbv, begrüßt die neuen Regeln der Europäischen Union.
„Damit schließt der Gesetzgeber Lücken, durch die Banken und Zahlungsdienstleister bisher zu leichtfertig Kredite vergeben konnten“, so Ramona Pop, Vorständin des vzbv.
Welche Kritik gibt es dennoch?
Doch die Verschärfung wird nicht von allen Beteiligten als positiv angesehen. Der Handelsverband Deutschland, kurz HDE, befürchtet insbesondere einen steigenden Bürokratieaufwand. Zusätzlichen Aufwand könnte es auch geben, wenn automatisierte Bonitätsprüfungen einen Ratenkauf ablehnen. Verbraucher können dann eine Erklärung verlangen und eine erneute manuelle Überprüfung durch Mitarbeiter fordern. Ebenso blicken auch die Schuldnerberatungen mit Sorge auf die Umsetzung. Denn bereits jetzt gibt es vielerorts wochenlange Wartezeiten. Eben darum wird jetzt mehr finanzielle Unterstützung durch die Bundesländer gefordert. NRW hat bereits angekündigt, im kommenden Jahr mehr Geld für die Verbraucherinsolvenzberatung bereitzustellen. Andernorts könnte sich die Lage verschärfen.
„Die Wartezeiten werden sich vergrößern, und das sinnvolle Ziel der Richtlinie wird in sein Gegenteil verkehrt. Die Verbraucher, die auf frühzeitige Hilfe hoffen, werden maßlos enttäuscht sein“, warnt Roman Schlag.


Hinterlasse jetzt einen Kommentar